

Импорт пищевой плёнки из Ирана
Небольшая партия пищевой плёнки из Ирана - на первый взгляд простая поставка. Но именно на иранском направлении в 2025 году изменилось главное: заработало соглашение о свободной торговле с ЕАЭС, и по многим товарам ввозная пошлина стала преференциальной. Разбираем, как организовать растаможку груза из Ирана с минимальными платежами, какой документ даёт льготу, какая нужна сертификация, что запросить у поставщика и какие данные нужны, чтобы посчитать доставку партии 50-100 кг.
Сразу к сути. Ключ к экономии на этой поставке - не способ доставки, а правильный сертификат происхождения. При корректном оформлении и подходящем коде пошлина может быть 0 процентов вместо базовых 6,5.
Свободная торговля с Ираном
С 15 мая 2025 года действует полноформатное соглашение о свободной торговле между ЕАЭС и Ираном. Оно закрепляет преференциальный доступ примерно по 90 процентам товарной номенклатуры, и по значительной части позиций ставка ввозной пошлины снижается или обнуляется. Для импорта из Ирана в Россию это меняет экономику поставки.
Раньше применялись базовые ставки Единого таможенного тарифа, теперь по многим товарам - преференциальные. Но преференция не срабатывает автоматически: чтобы её получить, нужен правильный документ о происхождении, о котором ниже. Без него таможня применит обычную ставку, даже если товар под соглашение подпадает.
Важная оговорка: под преференцию попадают не все коды. 90 процентов - это не 100. Поэтому конкретный код плёнки нужно проверить по перечню товаров, на которые распространяется соглашение. Если код в перечне и соблюдены условия - ставка льготная, если нет - базовая.

Код ТН ВЭД пищевой плёнки
Пищевая полимерная плёнка классифицируется в группе 39, товарная позиция 3920. Полный десятизначный код зависит от полимера, толщины, плотности, структуры и назначения.
Материал плёнки | Возможная товарная позиция | Что влияет на точный код |
|---|---|---|
| Полиэтилен (ПЭ) | 3920 10... | Плотность, толщина, структура, назначение |
| Полипропилен (ПП) | 3920 20... | Толщина, ориентация, характеристики |
| Поливинилхлорид (ПВХ) | 3920 43... или иная подсубпозиция | Содержание пластификаторов, толщина, характеристики |
Важно: код определяется не по названию «пищевая плёнка», а по характеристикам материала. До расчёта платежей нужно получить техническое описание - состав, толщину, плотность и сведения о структуре. По группе 3920 адвалорные ставки лежат в диапазоне 0-6,5 процента, для типовой пищевой плёнки это 6,5. Цифра «5-10 процентов», которую иногда приводят, для этой группы завышена.
Классификация здесь не формальность: именно от кода зависит и базовая ставка, и то, попадает ли товар под преференцию по соглашению с Ираном.
Что запросить у поставщика до оплаты товара
Самая частая ошибка при импорте из Ирана - оплатить партию по фотографии и названию «food film», а состав и характеристики выяснять потом. Без этих данных нельзя ни определить код ТН ВЭД, ни проверить ставку, ни оценить требования к подтверждению соответствия. Соберите пакет заранее.
- Фото товара и упаковки.
- Состав полимера.
- Толщина плёнки в микронах.
- Плотность материала.
- Ширина рулона.
- Вес нетто одного рулона.
- Назначение - контакт с пищевой продукцией.
- Техническая спецификация или datasheet.
- Инвойс и спецификация по местам.
- Готовность оформить сертификат СТ-3.
- Сведения об изготовителе.
Простое правило: не оплачивайте партию только по картинке и слову «food». Без состава и технических характеристик надёжно определить код и ставку невозможно, а значит, невозможно и обещать вам конкретную сумму платежей.
СТ-3 позволяет применить преференциальную ставку
Вот документ, ради которого стоит внимательно готовить поставку. Преференциальный режим по соглашению ЕАЭС - Иран подтверждает сертификат о происхождении формы СТ-3. Он не «обнуляет пошлину» сам по себе, а подтверждает иранское происхождение товара, чтобы можно было применить ставку, установленную соглашением для конкретного кода. Если для этого кода по соглашению предусмотрена ставка 0 процентов, при подтверждённом происхождении применяется нулевая ставка.
Здесь важно не перепутать формы. Форма А и СТ-1 к Ирану не применяются: форма А - это старый преференциальный сертификат для развивающихся стран, а СТ-1 действует в рамках СНГ. Для Ирана работает именно СТ-3. Если поставщик предлагает форму А или СТ-1 «для снижения пошлины», это ошибка, льготу такой документ не даст.
Практический вывод для покупателя: запросите у иранского поставщика готовность оформить СТ-3 ещё на этапе согласования сделки, сертификат выдаёт уполномоченный орган в Иране. Оформление сертификатов происхождения мы сопровождаем, смежная тема - на странице оформления сертификатов происхождения.
Когда СТ-3 не даёт льготу
Чтобы не возникло опасного впечатления «купил что угодно в Иране, взял СТ-3, получил ноль», проговорим обратную сторону. Сам по себе сертификат нулевую пошлину не гарантирует.
Преференции не будет, если:
- код товара не входит в преференциальную категорию по соглашению;
- товар не отвечает критериям происхождения из Ирана;
- сертификат заполнен с существенными ошибками;
- сведения в СТ-3 расходятся с инвойсом и декларацией;
- не соблюдены предусмотренные соглашением условия предоставления преференции.
Поэтому мы сначала проверяем код на попадание в перечень и критерии происхождения, и только потом обещаем клиенту конкретную ставку. Обратный порядок - обещать ноль, а потом получить доначисление - для импортёра дороже.
Сколько платит импортёр с СТ-3 и без
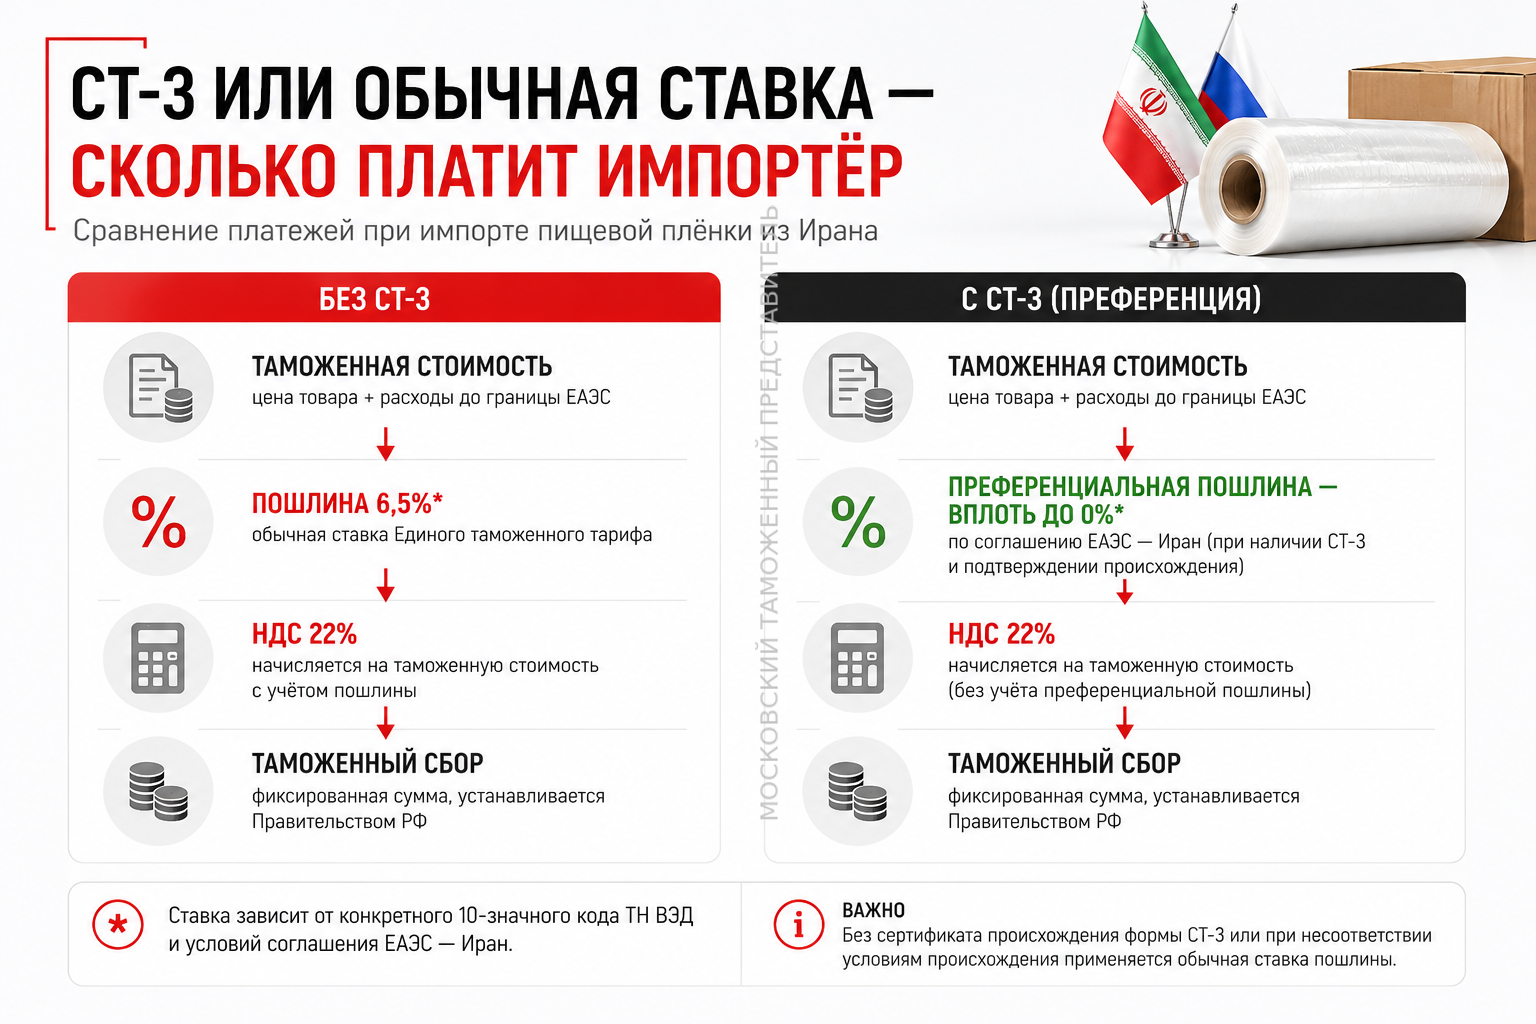
Покажем разницу на реалистичном примере. Партия 80 кг пищевой плёнки, стоимость товара 180 000 рублей, доставка до России 60 000, таможенная стоимость складывается в 240 000. НДС с 1 января 2026 года - 22 процента по Федеральному закону № 425-ФЗ.
Показатель | Базовая ставка 6,5 % | С СТ-3, ставка 0 % |
|---|---|---|
| Таможенная стоимость | 240 000 руб. | 240 000 руб. |
| Ввозная пошлина | 15 600 руб. | 0 руб. |
| База для НДС | 255 600 руб. | 240 000 руб. |
| НДС 22 % | 56 232 руб. | 52 800 руб. |
| Таможенный сбор | 2 462 руб. | 2 462 руб. |
| Итого в бюджет | 74 294 руб. | 55 262 руб. |
Разница по этой партии - около 19 000 рублей. При этом для юрлица на общей системе НДС принимается к вычету, поэтому устойчивая экономия - это сама пошлина 15 600 рублей, которую СТ-3 обнуляет. На регулярных поставках сумма накапливается в заметную. Ставки таможенного сбора повышены с 1 января 2026 года, минимальный сбор - 1 231 рубль, для стоимости от 200 до 450 тысяч - 2 462 рубля. Вознаграждение брокера считается сверх платежей в бюджет.
* Ставка зависит от конкретного десятизначного кода ТН ВЭД и условий соглашения ЕАЭС - Иран.
Оценка соответствия упаковки
Пищевая плёнка контактирует с продуктами, поэтому подпадает под технический регламент ТР ТС 005/2011 «О безопасности упаковки». Соответствие такой продукции подтверждается в форме декларирования соответствия по схемам, установленным регламентом, на основании протоколов испытаний. До выпуска в свободное обращение декларация о соответствии должна быть действующей.
Ключевой нюанс, который часто упускают. Наличие у иранского поставщика какого-то документа само по себе не решает вопрос. Документ нужно проверить: он должен быть зарегистрирован в реестре, распространяться именно на эту продукцию, этого изготовителя и охватывать вашу поставку. Иранский локальный сертификат для российского импорта, как правило, не подходит - под ТР ТС оформляется российская декларация о соответствии.
Два сценария на практике. Если действующая декларация под эту продукцию уже есть - запрашиваем и проверяем её в реестре. Если нет - оформляем в России по протоколам испытаний в аккредитованной лаборатории, это стоит заложить в сроки. Сертификацию пищевой плёнки и упаковки сопровождает наш отдел сертификации.
Доставка сборного груза из Ирана
Партия 50-100 кг не заполняет отдельную машину, поэтому реальны два канала.
Канал | Когда подходит |
|---|---|
| Курьерская или экспресс-отправка | Когда важна скорость и нужна доставка до двери |
| Автомобильный сборный груз | Когда срочности нет, часто сопоставим по цене на таком весе |
Маршрут из Ирана обычно идёт наземно через сопредельные страны и каспийское направление. Не все операторы работают с Ираном напрямую, часть маршрутов предусматривает транзит через третью страну - это влияет на срок и на комплект транспортных документов. При курьерской отправке важно, чтобы на иранской стороне груз оформили именно как коммерческую партию, а не как личную посылку, иначе на российской таможне возможна переквалификация и задержка. Организацию довоза берём на себя, детали - на странице автомобильной доставки.
Иранская сторона оформляет экспортную декларацию у себя. Российский брокер на иностранной территории действовать не вправе, но помогает найти местного агента через партнёрскую сеть. Без иранских экспортных документов оформление в России не начнётся, поэтому вопрос закрывают до отгрузки.
Как считается стоимость перевозки
Стоимость довоза считается по большему из двух показателей - фактическому весу и объёмному. Для авиа- и курьерских отправок объёмный вес считают по формуле:
Объёмный вес (кг) = Д × Ш × В (см) ÷ 6000
Плёнка в рулонах даёт объём при небольшом весе, поэтому по курьеру нередко тарифицируется объёмный вес. Для автомобильного сборного груза применяется пересчёт по плотности, коэффициент зависит от экспедитора. Чтобы посчитать перевозку, брокеру нужны вес брутто и габариты каждого места, адрес отправителя в Иране и условия поставки по Инкотермс - от них зависит, до какой точки расходы несёт поставщик. Конкретный тариф всегда рассчитывается индивидуально под параметры груза и маршрут, назвать единую цифру заранее нельзя.
Оплата поставщику и валютный контроль
Расчёты с иранскими контрагентами ведутся с ограничениями, поэтому схему и валюту оплаты согласуют отдельно, заранее. Здесь же важен валютный контроль на российской стороне.
Термин «паспорт сделки» устарел - он отменён с 1 марта 2018 года. Сейчас при сумме контракта, требующей контроля, договор ставится на учёт в уполномоченном банке. По импорту постановка на учёт нужна при сумме контракта от 3 миллионов рублей, порядок установлен Инструкцией Банка России № 181-И. Для небольшой партии плёнки эта сумма чаще всего не достигается, но если поставки регулярные и контракт рамочный, суммарный порог учитывают. Если своего контракта с иранским поставщиком нет, поставку можно провести через импорт под контракт брокера.
Порядок оформления при ввозе
Декларирование коммерческой партии выполняет декларант или таможенный представитель по Федеральному закону № 289-ФЗ. Брокер действует по договору и отвечает за достоверность сведений в декларации.
- Получаем коммерческие документы от поставщика, включая СТ-3 и документ о соответствии.
- Подбираем код, проверяем попадание под преференцию и критерии происхождения, считаем платежи.
- Подаём электронную декларацию, уплачиваем платежи, проходим контроль.
- Выпуск при полном пакете и отсутствии вопросов занимает до 4 часов с момента регистрации декларации по ст. 119 ТК ЕАЭС, при досмотре или проверке срок растёт.
Подача электронная, физическое присутствие декларанта на таможне в большинстве случаев не требуется.
Ввоз только на компанию
Коммерческую партию для перепродажи или использования в бизнесе нельзя ввозить под видом личной посылки физлица. Систематический ввоз однородного товара таможня квалифицирует как коммерческий даже при малых объёмах. Для легального импорта из Ирана в Россию с декларацией и вычетом НДС нужен зарегистрированный ИП или ООО. Порядок установлен 289-ФЗ и ТК ЕАЭС.
Документы для импорта пищевой плёнки
Документ | Зачем нужен |
|---|---|
| Внешнеторговый контракт | Основание сделки и расчёта таможенной стоимости |
| Коммерческий инвойс | Наименование, количество, цена за единицу и сумма |
| Спецификация по грузовым местам | Количество мест, вес брутто и нетто, содержимое |
| Транспортный документ | Курьерская, авто- или авианакладная в зависимости от канала |
| Сертификат происхождения СТ-3 | Подтверждает иранское происхождение для преференциальной ставки |
| Декларация о соответствии ТР ТС 005/2011 | Обязательный документ о безопасности упаковки, проверяется в реестре |
| Техническое описание плёнки | Вид полимера, толщина, плотность, назначение для точного кода |
| Постановка контракта на учёт | При сумме контракта от 3 млн руб. по импорту, Инструкция ЦБ № 181-И |
Правовая база: Федеральный закон от 03.08.2018 № 289-ФЗ, соглашение о свободной торговле ЕАЭС - Иран и действующие ставки таможенных сборов.
Стоимость услуг таможенного представителя
Услуга | Стоимость |
|---|---|
| Таможенное оформление партии | от 23 000 руб. |
| Проверка кода на преференцию по соглашению | бесплатно при оформлении |
| Сопровождение оформления СТ-3 на иранской стороне | по запросу |
| Декларирование соответствия по ТР ТС 005/2011 | по запросу |
| Доставка сборного груза из Ирана | по расчёту веса и объёма |
| Импорт под контракт брокера | по запросу |
Услуги таможенного представителя облагаются НДС по ставке 22%.
Вопрос - ответ
Как снизить пошлину при ввозе плёнки из Ирана?
Через сертификат происхождения СТ-3. Он подтверждает иранское происхождение и позволяет применить преференциальную ставку по соглашению ЕАЭС - Иран, вплоть до 0 процентов, если код плёнки входит в перечень соглашения и соблюдены критерии происхождения. Форма А и СТ-1 к Ирану не применяются. СТ-3 оформляет уполномоченный орган в Иране, запросить его нужно у поставщика заранее.
Какая базовая ставка на пищевую плёнку?
Для типовой пищевой плёнки группы 3920 - 6,5 процента, НДС 22 процента. По группе ставки лежат в диапазоне 0-6,5 процента, точная зависит от десятизначного кода, который определяют по материалу, толщине и плотности. С СТ-3 пошлина может быть нулевой.
Когда СТ-3 не даёт нулевую пошлину?
Если код товара не входит в преференциальную категорию, товар не отвечает критериям происхождения, сертификат заполнен с ошибками, сведения в нём расходятся с инвойсом и декларацией или не соблюдены условия соглашения. Поэтому код и происхождение проверяют до того, как обещать ставку.
Нужна ли сертификация пищевой плёнки при ввозе?
Ответ:
Да. Пищевая плёнка подпадает под ТР ТС 005/2011 «О безопасности упаковки», соответствие подтверждается декларацией о соответствии. Документ должен быть зарегистрирован в реестре и распространяться именно на эту продукцию, изготовителя и поставку. Иранский локальный сертификат для российского импорта обычно не подходит.
Как считается полная стоимость растаможки груза из Ирана?
Ответ:
Из таможенного сбора от 1231 рубля, ввозной пошлины (6,5 процента базовая или 0 с СТ-3), НДС 22 процента от суммы стоимости и пошлины и вознаграждения брокера от 23 000 рублей. Плюс доставка от поставщика до склада. Точный расчёт делается по инвойсу, условиям поставки и коду ТН ВЭД.
Можно ли ввезти плёнку как физлицо, без ИП или ООО?
Ответ:
Нет. Коммерческую партию для перепродажи или бизнеса нельзя ввозить как личную посылку. Систематический ввоз однородного товара таможня считает коммерческим даже при малых объёмах. Нужен зарегистрированный ИП или ООО, тогда доступны декларирование и вычет НДС.
Нужен ли отдельный брокер в Иране?
Ответ:
Да, экспортную декларацию на иранской стороне оформляет местный агент, российский брокер на иностранной территории действовать не вправе. На практике это решается через партнёрскую сеть логистической компании. Без иранских экспортных документов оформление в России не начнётся.
Ввезти пищевую плёнку из Ирана с минимальной пошлиной
Главное на этом направлении в 2026 году - соглашение о свободной торговле. Оно превращает Иран из обычного поставщика в направление с потенциально нулевой пошлиной, но только при правильном оформлении. Три вещи решают исход: сертификат СТ-3 от поставщика, проверка кода и критериев происхождения и действующая декларация по ТР ТС 005/2011.
Пришлите инвойс, техническое описание плёнки и условия поставки - проверим код на преференцию, посчитаем платежи со ставкой и без СТ-3 и соберём перечень документов под вашу партию.
Московский таможенный представитель
Москва, Пресненская набережная, 12, Башня «Федерация»
Телефон +7 (499) 113-74-23, приём звонков с 9:00 до 20:00 (Пн-Пт)
Почта info@таможенный-представитель.москва

Оформляем авиагрузы в аэропортах Шереметьево, Домодедово и Внуково - выпуск декларации в день прилёта борта.